2019/02/08

Riistäjät keskuudessamme

Eräs yritys tarjoaa sijoittajille kuukausittaista tuottoa rahoilleen. Tässä katkelma yrityksen nettisivujen kysymykset ja vastaukset -osiosta (nimi sensuroitu jännityksen ylläpitämiseksi):

"Mitä teette sijoitetuilla varoilla?

Sijoituksilla rahoitamme luottoliiketoimintaamme ja sen kasvua. Yhtiön kokonaisrahoitus koostuu omistajien tekemistä sijoituksista, rahoituslaitoksilta saaduista lainoista, B/C-sarjan osakkeista sekä yhtiön omista voittovaroista. Palvelun kautta kerättävä rahoitus on täten yksi osa yhtiön ulkopuolista rahoitusta. Palvelulla kerätyillä varoilla mahdollistetaan asiakasmäärän, liiketoiminnan ja saatavakannan kasvattaminen."

Käsi ylös kenen mielestä tämä oli selvä vastaus? Jaa, ei nouse käsiä? Noh, tässä sama suomeksi:

Kuva 1. Blue Finance Groupin mainos.


Kyseessä on siis Osinkotuottoa.fi-palvelu, jonka kautta kuka tahansa voi sijoittaa pikavippeihin ja kerätä siitä tasaista 7% vuosituottoa. Tämä on Blue Finance Groupin pyörittämän yrityksen sijoittajille tarkoitettu osio. Ylläoleva sitaatti antaa ainakin minulle vaikutelman, että todellista tulonlähdettä yritetään peitellä. Tämä on toki ymmärrettävää, koska yrityksen tuotot perustuvat lähes rikolliseen toimintaan, jossa vähätuloiset kärsivät, sijoittajia huijataan ja lopulta riistäjien tuotot maksetaan verovaroilla.

Älä velkaa ota...

Firman toinen, lainanottajille tarkoitettu puoli löytyy Blue Financen nimellä osoitteesta https://www.bluefinance.fi/. Sieltä kuka tahansa voi napata itselleen vaikkapa 2000 € Joustoluoton eli tutummin pikavipin. Kyseisen luoton ehdot näkyvätkin heti etusivulla, mutta listataan ne vielä tähän:

Kuukausikorko 8%, nostopalkkio 15%, laskutuslisä 5 €/kk.

Pikavippi kasvaa siis jo välittömästi nostohetkellä 15% korkoa, jonka päälle lisätään kuukausittaiset korot ja kiinteä laskutuslisä. Blue Finance ilmeisesti suosii velan takaisinmaksua tasaerinä, ennaltamäärätyn takaisinmaksuajan puitteissa. Paljonko nuo eri tekijät sitten lopulta vaikuttavat ja miten paljon lainaaja joutuu maksamaan takaisin?

Otetaan malliksi vaikkapa juuri etusivulla mainostettu 2000 € luotto ehdotetulla 12 kk laina-ajalla. Tällöin lainasaldo nousee heti nostohetkellä 300 € nostopalkkion takia. Laskutuslisää pulitetaan melko vaatimattomat 60 €, mutta kuukausikoroista kertyykin sitten 1362 € potti! 2000 € lainaa piti siis lopulta maksaa takaisin 3722 €, jolloin kokonaiskoroksi tuli 86%. Vertailun vuoksi esimerkiksi omassa luottokortissani on vain noin 6% vuosikorko.


Tein Google Sheetsiin pikavippilaskurin, jossa voi kokeilla erilaisten lainaehtojen vaikutusta kokonaiskorkoon, kun lainaa lyhennetään tasaerinä. Vihreällä taustalla olevia numeroita voi muutella vapaasti.


...äläkä myöskään anna

Yksityinen sijoittaja on ehkä myhäillyt tyytyväisyyttään Blue Financen osinkojen kilahdellessa tilille. Hymyn luulisi kuitenkin hyytyvän, kun vertailee omaa tuottoaan pikavippifirman todelliseen tulokseen. Firma siis maksaa parhaimmillaan 7% vuosituottoa sijoittajan tarjoamalle pääomalle. Samalla firma kuitenkin tuottaa uskomatonta tulosta veloittaessaan uhrei... asiakkailtaan 8% kuukausikorkoa. Kuva 2 havainnollistaa hyvin epäsuhtaa tuotonjaossa. Sijoittaja ottaa kaiken riskin ja pikavippifirma taas lähes kaiken tuoton. Yrityksen osuus voitoista on siis 11 kertaa suurempi kuin sijoittajan. Tämä ei edes ole pelkkä teoreettinen laskelma, vaan yritys raportoi myös kotisivullaan saavansa yhdessä kuukaudessa kerättyä koko vuoden tuotonmaksuun vaaditun summan. Hyväksikäytettyjä löytyy siis rahavirran molemmin puolin.


Kuva 2. 2000 € velkasaldon kehitys sekä pikavippifirman ja sijoittajan tuotot.

Verokarhun kukkarolla

Ongelmallisin asia pikavipeissä on se, että sen viheliäisistä koroista huolimatta jotkut ihmiset haksahtavat niitä ottamaan. Osa velallisista on nuoria, jotka juuri aloittavat itsenäistä elämää eivätkä vielä hallitse talouttaan ja käyttävät helppoa rahaa tarpeettomaan shoppailuun. Jotkut taas saattavat turvautua pikavippiin pakon edessä, kun sairastuminen on vienyt työkyvyn. Tilanteita on monia, mutta lopputulos on valitettavan usein velkakierre, josta vähävarainen ei näe poispääsyä. Pikavippejä saatetaan ottaa edellisen pikavipin maksamiseen, mutta kuten aiemmista laskelmista huomattiin, tämä on täysin kestämätön ratkaisu.

Kuinka suurista summista näissä kulutusluotto-ongelmissa sitten on kysymys? Arvuuttelin tätä talousviisaalta toveriltani, joka veikkasi vastaukseksi "muutamaa tonnia". Totuus on kuitenkin tarua karumpaa, sillä velkaneuvontaa tarjoavaan Takuusäätiöön yhteyttä ottaneilla velkaongelmaisilla oli viime vuonna velkaa keskimäärin 33 800 €. Tämä on aivan käsittämätön summa, mutta kulutusluottojen ketjutuksille, nostopalkkioilla, koroilla ja perintäkuluilla sen kuitenkin pystyy keräämään. Tuo oli siis keskimääräinen summa ennätysmäisen 43 000 yhteyttä ottaneen ihmisen keskuudesta. Joillain onnettomilla oli jopa yli 100 000 € velkoja, ja näitäkin tapauksia oli 50% enemmän kuin edellisvuotena. Esimerkiksi tuolla keskimääräisellä velkasummalla pelkkä velan KUUKAUSITTAINEN korko olisi 2700 €. On selvää, että tällaisen summan maksaminen tuottaisi vaikeuksia hyvätuloisellekin ja pienituloiselle se on kiistatta mahdotonta.

Vuonna 2018 suomalaisilla oli kulutusluottoja noin 15,8 miljardin euron arvosta. Eipä siis ihme, että maksuhäiriömerkintä on jo yli 380 000 suomalaisella. Ulosotossa oli 577 000 velallista, mikä oli 3,4% enemmän kuin edellisvuotena. Tämä syö vahvasti velallisen työmotivaatiota, sillä tulojen kasvaessa yli 700 €, verojen ja ulosoton yhdistelmä vievät 75% lisätulosta. Kun samalla menettää työttömyys- ja toimeentulotuet, ei työnteosta saa mitään hyötyä.

Tällaisessa tilanteessa syrjäytymisen riski on suuri, ja jos työtuloja ei ole, jää velanmaksu lopulta muiden veronmaksajien harteille erilaisten tukien muodossa. Mikä tahansa valtion rahallinen tuki velalliselle on käytännössä pikavippaajan subventoitia verorahoilla. Kelan ohjeistuksen mukaan velkajärjestelykään ei ole este tuen maksamiselle, joten tässäpä on ainakin yksi selvä haitallisen yritystuen muoto. Mitään epäselvyyttä tukemisesta ei ole, kun tälläkin lainasivustolla ihan suoraan tarjotaan lainaa työttömille. Pikavippifirma siis siirtää pääoman menettämisen riskin rahoittajilleen, ajaa velallisensa taloudelliseen ja henkiseen ahdinkoon ja maksattaa lopulta kaiken veronmaksajilla.

Epärehelliset ja epätoivoiset

Elielinaukiolla on nyt useita viikkoja partioinut uuden Mash-pikavippiyhtiön mainostenjakaja. Ensikohtaamisellani heillä oli mukanaan dinosauruspukuinen avustaja. Odotin saavani käteeni jonkin Heurekan dinonäyttelyn mainoksen, mutta se olikin jotain aivan muuta.

Tulipa kerran Elielinaukiolla vastaani dinosaurus ja lappuja jakava tyttö. Luulin saavani käteeni jonkin Heurekan dinonäyttelyn mainoksen, mutta kyseessä olikin uuden Mash-pikavippiyhtiön mainos. Samoja mainoksia on jaettu viikkokausia kaikille rautatieaseman ohi kulkeville

Kuva 3. Mash-pikavippimainos.

Kuva 3 näyttää, että lainan vuosikorko on 19,90%. Jos kuitenkin katsotaan tarkemmin viereistä taulukkoa, niin totuus paljastuu.

Kuva 4. Mash-pikavipin hintaesimerkit lähempää katsottuna.
Kuva 4 esittää erilaisia kustannusesimerkkejä. Yksinkertaisin tapaus on 100 € laina 12 kk takaisinmaksuajalla. Jos taulukkoa katsoo hyvässä valossa todella tarkkaan, pystyykin lukemaan mikä on lainan todellinen kokonaiskustannus: 157,80 €. Siis melkein 58% vuosikorko! Lisäsumma syntyy kuukausittaisista "käsittelykuluista". Tavallaan yhtiö ei valehtele, mutta tietävät itsekin homman niin hämäräksi, että totuus täytyy piilottaa mikroskoopilla luettavaan kirjainkokoon.

Pikavippimaailmaa voi tarkastella myös sijoittajan näkökulmasta Lainaaja-palvelun kautta. Siellä käyttäjät voivat selailla lainahakemuksia ja valita joukolla myönnetäänkö laina ja millä korolla. Rekisteröidyin palveluun ja katselin sieltä millaisia lainapyyntöjä siellä tehdään.
Kuva 5. Esimerkki Lainaaja-palvelun lainanhakijasta.

Kuvasta 5 nähdään, että esimerkin lainanhakija raportoi nettotuloikseen 1400 €/kk ja että tästä 632 € kuluu kahdeksan aiemman pikavipin maksamiseen. Kun henkilön nettotuloista 45% menee korkeakorkoisten lainojen maksamiseen, niin lisälainanannon luulisi olevan poissa laskuista. Pikavippien maailma on kuitenkin omanlaisensa ja tämäkin 1000 € lainahakemus hyväksyttiin. Tällaisessa lainassa häviäjiä lienevät lopulta sekä ottaja että antaja.

Ongelman ratkaisu

Keskuudessamme on siis joukko roistoja, jotka häikäilemättömästi hyödyntävät ihmisten talousahdinkoa tai puutteellisia taloustaitoja. Mitä tälle voi tehdä? Oma ehdotukseni olisi takavarikoida kaikki pikavippifirmoihin sijoitut varat valtiolle ja laittaa yritysten omistajat häpeäpaaluun Elielinaukiolle, mutta se ei tuskin tulee toteutumaan. Muitakin ideoita onneksi on.

Yksinkertainen ajatus on määrittää lainoille maksimikorko. Näin onkin jo 2013, määräämällä alle 2000 € lainoille 50% korkokatto. Tätä kuitenkin kierretään esimerkiksi tarjoamalla yli 2000 € luottolimittiä, jota ei kuitenkaan ole pakko nostaa. Myös toistuvia käsittelykuluja veloittamalla voidaan ohittaa laki, kuten Mashin esimerkki osoittaa. Nykyhallitus on onneksi ottanut asian myös agendalle ja nyt työn alla onkin 30% korkokatto myös yli 2000 € lainoille. Tähän ehdotukseen kuuluu myös, että luottokustannuksia ei saa periä yli 150 € vuodessa.

Osa kulutusluottojen ongelmista ilmenee erilaisina perintäkuluina, kun lainaa ei olekaan saatu maksettua. Ongelmaa täytyy siis hoitaa myös varsinaisen lainasektorin ulkopuolella. Yksi ratkaisumahdollisuus olisikin määrätä perintäkuluille absoluuttinen yläraja. Tällöin perinnän kokonaiskustannus ei voisi ikinä ylittää esimerkiksi 50% alkuperäisestä lainasummasta. Tämä estää pienen lainan paisumisen tähtitieteellisiin summiin toistuvien perintäoperaatioiden seurauksena.

Radikaali ratkaisu ylisuurten velkojen hoitamiseen olisi mahdollistaa henkilökohtainen konkurssi. Jos ylivelkaantunut henkilö voisi hakeutua konkurssiin, niin tiettyjen ehtojen mukaisesti velkoja ei yksinkertaisesti tarvitse enää maksaa ja velkaantunut voi aloittaa uuden elämän puhtaalta pöydältä. Tämä pakottaisi pikavippifirmat miettimään kenelle lainoja jaetaan, koska huolimattomasti jaettuja rahoja ei välttämättä enää saisi takaisin. Tämä toisi todellista markkinataloutta myös pikavippisektorille. Päättäjät ovatkin tämän eduskunnan aikana miettineet asiaa.

Eräs työkalu kansallisen velkaongelman hoitoon olisi positiivisen luottorekisterin käyttöönotto. Nykyään käytössä oleva negatiivinen luottorekisteri kertoo onko henkilöllä maksuhäiriömerkintää, mutta tiedon siirtyminen rekisteriin kestää kuukausia, jonka aikana velka voi kasvaa entisestään. Positiivisessä luottorekisterissä taas on reaaliaikaiset tiedot lainanhakijan kaikista lainoista, pääomista ja tuloista. Tällöin potentiaalinen lainanantaja voi heti tarkastaa onko hakija kenties pian ajautumassa maksuvaikeuksiin ja onko lainan takaisinmaksulla mitään realistista mahdollisuutta. Tämä mahdollistaisi lainanannon vastuullisille lainanhakijoille, joille pikavippi on poikkeus eikä sääntö. Positiivinen luottorekisteri onkin käytössä jo melkein kaikissa Euroopan maissa, lukuunottamatta Suomea, Tanskaa ja Ranskaa. Instantor-palvelu toimii kuitenkin eräänlaisena positiivisen luottorekisterin korvikkeena.

Edellisistä ratkaisuista olisi varmasti hyötyä yhteiskunnallisella tasolla, mutta yksittäiselle lisärahan tarpeessa olevalle ihmiselle niistä ei ole apua. Jos pienituloisen täytyy yllättäen ostaa vaikkapa uusi jääkaappi rikkoutuneen tilalle, voi pikavippi tuntua ainoalta vaihtoehdolta, vaikka niiden korkoehdot ymmärtäisikin. Aiemmin mainittu Takuusäätiö tulee kuitenkin jälleen hätiin! Takuusäätiö nimittäin tarjoaa pienlainoja, jotka on tarkoitettu juuri tällaiseen tarpeeseen. Pienlainaa voi saada 200 - 2000 euroa ja sen vuosikorko on tällä hetkellä 4,25% ilman mitään muita kuluja. Takuusäätiö ei anna pienlainaa holtittomasti, vaan hakijalla täytyy olla jonkinlainen realistinen maksusuunnitelma, josta voi kuitenkin neuvotella säätiön kanssa. Jos olet joskus päätynyt ottamaan pikavipin, pidä jatkossa mielessä Takuusäätiön pienlaina ja kerro siitä myös tuttavillesi. Takuusäätiö mahdollistaa lainanotonoikeaan tarpeeseen ilman vaaraa pikavippien velkakierteestä.

Pienlainoja ei myönnetä muiden velkojen maksamiseen, mutta Takuusäätiöllä on erillinen takausmekanismi myös vanhojen velkojen yhdistämistä varten. Näiden lainojen saaminen vaatii kuitenkin paljon aikaa suuren kysynnän vuoksi. Takuusäätiö tarjoaa myös velkaneuvontaa, jota kannattaa ehdottomasti hyödyntää jo ennen kuin tilanne riistäytyy käsistä. Takuusäätiön nettisivulta löytyy oppaita, koulutuksia ja taloussovelluksia, kannattaa tutustua.

Rahamaailmassa liikkuu monenlaisia roistoja, mutta onneksi myös ainakin yksi hyväntekijä. Pikavippi ei juuri koskaan ole oikea ratkaisu, joten harkitse sitä hyvin tarkkaan. Ehdottomassa tarpeessa ota yhteys Takuusäätiöön. Poliitikoilta tarvitaan nyt tehokkaita päätöksiä tämän velkavitsauksen kitkemiseksi.

#sikavippi

2019/02/05

Kirjaesittely: Factfulness

Hans Rosling, Ola Rosling, Anna Rosling Rönnlund, Factfulness / Faktojen maailma (2018)

Ennen kuin luet tätä tekstiä eteenpäin, testaa tietämyksesi maailman tilasta Gapminderin testissä.


Kirjan koko nimi on Factfulness: Ten reasons we're wrong about the world - and why things are better than you think. Se käsittelee ihmisten käsittämättömän huonoa tietämystä maailmasta. Erittäin suurella ja monipuolisella otannalla on huomattu, että ihmiset vastaavat yksinkertaisiin monivalintakysymyksiin systemaattisesti enemmän väärin kuin tikkaa heittävä apina, koulutustasosta tai erikoisosaamisesta huolimatta. Ehkä huomasit itsekin vastanneesi vähemmän kuin täydellisesti? Hans Rosling on ihmetellyt ilmiötä yhdessä poikansa ja tämän vaimon kanssa pitkään, ja tässä kirjassa esitellään syitä tälle suurelle erehtyväisyydelle.

Kirja on jaettu osioihin erilaisten käsitysharhojen tai virheanalyysejä aiheuttavien vaistojen mukaan. Kirjassa käsitellään kymmenen yleistä tapaa, jolla ihmiset erehtyvät. Jokaisen luvun alussa on pieni tositarina, joka johdattelee aiheeseen ja tämän jälkeen alkaa todellinen opetus. Kirja käyttää selitysten tukena Gapminderin testin kysymyksiä, jolloin erityisesti testin tehneillä konkretia pysyy hyvin mukana lukiessa. Jokaisen luvun lopussa on pikakertaus ydinasioista sekä käytännön vinkkejä siihen kuinka välttää tarkasteltavana ollut virhetyyppi.

Kirja opettaa kiinnittämään huomiota todellisiin lukuihin ja muutosnopeuksiin. Asiat voivat olla huonosti, mutta myös menossa parempaan päin. Kirjan mukaan useimpien yhteiskunnallisten ongelmien kohdalla asia onkin juuri näin. Länsimaalaisten käsitys muusta maailmasta vaikuttaa olevan menneiltä vuosikymmeniltä, vaikka julkista dataa ja lukuarvoja on saatavilla enemmän kuin koskaan ennen. Rosling kehottaakin ihmisiä tutkimaan lukuja, niiden muutoksia ja keskinäisiä suuruksia, jotta oppisimme ymmärtämään mittasuhteita ja merkittävyyttä sekä toimimaan järkevällä tavalla. Riittämätön tai kiireellinen lukujen analysointi johtaa usein huonoihin johtopäätöksiin ja virheellisiin toimiin, jotka voivat aiheuttaa jopa kuolonuhreja.

Rosling toteaa käsitteen rikkaista ja kehittyvistä maista vanhentuneeksi ja suosittelee mieluummin kiinnittämään huomiota tuloluokkiin. Jokaisessa maassa väestön välillä on tuloeroja ja suunnilleen saman tulotason ihmiset elävät hyvin samantyylistä elämää, maasta riippumatta. Tätä voi tarkastella kirjassakin esiteltävän Dollar Street -nettisivun kautta.

Kirja etenee loogisessa jatkumossa, mutta se on silti jaettu diskreetteihin paketteihin, joten kirja sopii hyvin luettavaksi pienissä osissa. Varsinainen kirja on yllättävän lyhyt, sillä kirjan viimeinen neljännes sisältää vain liitteitä ja taustatietoja. Kaikenkaikkiaan tämä oli erinomainen lukukokemus ja vaikka olinkin jo valmiiksi kova pyörittelemään numeroita, oli kirjassa myös itselleni uusia näkökantoja. Suosittelen kirjaa niille, jotka haluavat ymmärtää maailmaa, pitävät tilastoista tai inhoavat väärässä olemista.

2019/01/17

Boglen jalanjäljissä

Yksi sijoitusmaailman merkittävimmistä henkilöistä, John C. "Jack" Bogle, kuoli eilen 16.1.2019.  The New York Times julkaisi miehen elämää kertaavan kirjoituksen. Boglen merkitys sekä yksityisille että institutionaalisille sijoittajille kullanarvoinen, kiitos hänen miljardeja euroja säästävän ideansa. Hän toi markkinoille piensijoittajillekin avoimet indeksirahastot. Näiden rahastojen idea on yksinkertainen: rahaston pyörittämisen kulut minimoidaan ostamalla koko markkinan (tai yksittäisen sektorin) osakkeita niiden markkina-arvojen suhteessa yrittämättä ollenkaan ajoittaa osakkeiden ostoja ja myyntejä minkään ennusteen mukaan. Tällöin minimoidaan kaupankäynnin kulut (oston ja myynnin välityspalkkiot) ja voidaan unohtaa aktiivisen rahastonhoitajan palkkio.

Aktiiviset ja passiiviset rahastot


Aktiivisessa rahastossa rahastonhoitajalle maksetaan palkkaa rahaston hoitamisesta. Tavoitteena on, että rahastonhoitaja tekisi parempia osakevalintoja kuin asiaan perehtymätön sijoittaja. Ongelmana on, että vaikka rahastonhoitaja onnistuisikin tehtävässään, menettää asiakas - eli sijoittaja - usein hyvien sijoitusten hyödyt juurikin aktiivisen rahastonhoidon palkkioihin. Toinen suuri ongelma ovat eturistiriidat: rahastoyhtiön kannattaa myydä asiakkailleen mahdollisimman kalliita rahastoja huolimatta siitä miten hyvin ne tuottavat. Jos asiakas ei ymmärrä asiaa riittävästi, ei hinnasta osaa valittaa.

John Boglen perustaman Vanguard-rahastoyhtiön idea oli yhdistää rahastonhoitajan ja asiakkaan eli sijoittajan edut. Ensinnäkin Vanguardin rahastot sijoittavat laajasti kaikkiin pörssi-indeksiin kuuluviin yhtiöihin (esim. Yhdysvaltojen 500 suurinta yritystä), jolloin rahaston hoitaminen on yksinkertaista ja halpaa. Toiseksi, Vanguard-yhtiön omistavat Vanguard-rahastot. Siis jokainen Vanguardin rahastoihin sijoittava omistaa myös palan rahastoyhtiötä. Mahdolliset rahastonhoitopalkkiot palaisivat siis joka tapauksessa takaisin sijoittajille, joten niitä ei ole edes järkeä kerätä. Tämä rakenne on mahdollistanut piensijoittajille helpon ja tuottoisan sijoittamisen vailla huolta perinteisten pankkien ja varainhoitoyhtiöiden perimistä ylisuurista palkkioista.

Indeksirahastot eivät lupaa satumaisia voittoja, vaan keskimääräistä tuottoa. Aktiiviset rahastot taas lupaavat hyviä tuottoja, mutta hyvin harvoin lunastavat lupauksensa. Indeksin voittaminen onnistuu toki monilta aktiivisilta rahastoilta ajoittain, mutta ei tasaisesti pitkällä aikavälillä. Parin vuoden takaisen raportin mukaan vain 12% aktiivisista rahastoista onnistui voittamaan passiivisen indeksirahaston tuotoissaan viiden vuoden ajanjaksolla. Tähän on yksinkertainen syy: kulut.

Kuva 1


Kuva 1 näyttää 10 000 € sijoituksen tuotot, kun markkinatuotto on 7% ja vuotuinen hallinnointipalkkio on 0-3% sijoituksen arvosta. Vaikka prosentin tai parin ero ei vaikuta suurelta, 20 vuoden aikana pienet erot alkuperäiseen 7% vuosituottoon todellakin näkyvät. Ilman hallinnointipalkkiota, sijoituksen arvo olisi 38 700 €, mutta melko tyypillisellä 2% kululla saavutetaan vain 26 500 € arvo. Saatiin siis 16 500 € voittoa ja maksettiin rahastoyhtiölle 12 200 €. Jos tämä tuntuu ryöstöltä, niin fiilikset ovat oikeat. Eikä tässä vielä kaikki! Jotkin rahastot veloittavat vuotuisen hallinnointipalkkio lisäksi myös merkintäpalkkioita ja nostopalkkioita eli saatat joutua maksamaan 1% sijoituksen arvosta heti kättelyssä ja vielä toisen prosentin, kun päätät joskus nostaa varojasi takaisin. Ja jotta vietäisiin viimeinenkin ilo, niin jotkin rahastot veloittavat tuottosidonnaista palkkiota. Tämä siis tarkoittaa, että jos rahasto onnistuu voittamaan vertailuindeksinsä, niin se voi veloittaa vielä LISÄÄ sijoittajan rahaa siitä hyvästä, että teki mitä lupasi. Vain harvat aktiiviset rahastot ovat lisäkulun arvoisia ja niitä harvojakaan joko ei pysty mitenkään etukäteen tunnistamaan tai ne eivät enää ota vastaan uusia sijoituksia. Siksi keskimääräisen sijoittajan/säästäjän kannattaakin pitäytyä passiivisissa indeksirahastoissa.

Hyvät, pahat ja rumat

Rahastot eivät ole aina sitä miltä näyttävät. Esimerkiksi S-Pankin "S-Säästörahasto Rohkea" näyttää kaikkien kulujen olevan nollaa, mutta sivuhuomatuksena todetaankin juoksevien kulujen olevan 1,15%. Kyseinen rahasto sijoittaa pelkästään muihin rahastoihin, jotka kaikki ovat itse asiassa indeksirahastoja, joten kululle ei ole mitään perustelua. Esimerkiksi sen suurin sijoitus S&P 500 -indeksirahastoon on saatavilla 0,07% kuluilla. Rahasto sisältää myös useita muita samoihin yhtiöihin sijoittavia indeksirahastoja, jolloin tuote vain monimutkaistuu ilman mitään lisähyötyä sijoittajalle. Jonkinlainen illuusio paremmasta varainhoidosta voi kuitenkin syntyä.

Erityisen törkeä tapaus on Elite Varainhoito (nykyään EAB Group). Esimerkiksi heidän "Eurooppa Faktorit"-rahastonsa veloittaa 3% hoitopalkkiota sekä 25% tuottosidonnaista palkkiota! Kerrataan vielä Kuvasta 1, että tällöin varainhoitoyhtiö vie keskimääräisellä tuotolla suurimman osan sijoituksen tuotoista ja vain alle puolet tulee sijoittajan itsensä hyödyksi. Tuottosidonnainen palkkio pitää huolen, ettei sijoittaja pääse rikastumaan liikaa edes erityisen hyvinä vuosina.

Onneksi näiden törkeyksien keskeltä löytyy myös positiivisia vastaesimerkkejä. Nordnetin Superrahastot ovat täysin kuluttomia indeksirahastoja, jotka sijoittavat Pohjoismaiden suuryhtiöihin. Ne eivät siis veloita merkintä- tai myyntipalkkioita eivätkä hallinnointipalkkioita. Euroalueen ulkopuolelle sijoittavat rahastot kuitenkin veloittavat 0,25% valuutanvaihtopalkkioita. Suomessa pysyvä sijoittaja voi kuitenkin todella sijoittaa täysin kuluttomasti. Tämä voi toki tuntua huijaukselta, mutta ei se vain ole. Superrahastot ovat mainostuote, joilla Nordnet saa asiakkaita, jotka saattavat ostaa muita maksullisia palveluita. Säästäväinen sijoittaja voi kuitenkin pitäytyä sitkeästi ilmaistuotteissa.

Lopuksi

John Bogle on saanut opeilleen uskollisen seuraajakunnan, joka kulkee nimellä Bogleheads. Passiivisen indeksisijoittamisen nimeen vannovat ihmiset ovat todenneet menetelmän hyödyt käytännön kautta. Jos itsekin sijoitat tai harkitset sijoittavasi rahastoihin, kiinnitä huomiota kuluihin. Selvitä vaikka samantien pankkisi tarjoamien rahastojen kulut ja vertaa niitä vaihtoehtoihin. Jos kulut ylittävät 1%, maksat todennäköisesti liikaa. Passiivisen indeksirahaston kulujen ei tulisi juurikaan noustaa 0,50% yli ja alle 0,20% kulujakin on tarjolla. Vältä suurikuluisia varainhoitoyhtiöitä kuten Elite (EAB) ja Alexandria ja etsi säästöillesi pienikuluinen indeksirahasto.


Koska sijoitusneuvonta on luvanvaraista toimintaa, ei mitään tässä kirjoitettua tule tulkita sijoitusneuvonnaksi. Tee omat selvityksesi ja kuuntele myös luvan omaavia neuvojia epäilevällä korvalla.

2019/01/12

Menestyksen mittarit: Hyvinvointi

Aiemmassa kirjoituksessani esittelin hyvinvoinnin mittareita, joiden avulla voidaan vertailla eri yhteiskuntien menestystä. Itse asiassa "menestyksen mittari" olisikin ollut parempi käännös termille ja aionkin jatkossa käyttää sitä. Hyvinvointi palaa silti heti parrasvaloihin, sillä se on yksi menestyksen mittareista ja aion nyt paneutua siihen hieman tarkemmin.

Mitä on hyvinvointi?

Monien mielestä talouden todellinen päämäärä on tuottaa hyvinvointia kansalle. Talouden tuottavuutta voi mitata bruttokansantuotteella ja tätä onkin monesti käytetty hyvinvoinnin mittarina, koska suuremman kansallisen tuottavuuden oletetaan tuovan myös enemmän henkilökohtaista vaurautta ja sitä myöten hyvinvointia. On kuitenkin todennäköistä, että suuren taloudellisen ja sosiaalisen epätasa-arvon maissa pelkkä kokonaistaloudellinen hyöty ei vielä takaa onnea.

Miten hyvinvointia sitten voisi järkevästi mitata? Hyvinvointi on lopulta hyvin henkilökohtaista. Joku voi analysoida elämäänsä rationaalisesti faktojen kautta, toinen taas tunteiden mukaan, toivoen kokevansa paljon positiivisia ja vain vähän negatiivisia tunteita. Jotkut arvostavat vaikutusmahdollisuuksia, itsenäisyyttä tai yhteyttä muihin ihmisiin. Oleellista on kuitenkin henkilökohtainen kokemus: "Miltä minusta tuntuu?" Tähän lopputulokseen ovat tulleet asiasta kiinnostuneet tutkijatkin ja niinpä hyvinvointia on ryhdytty mittaamaan yksinkertaisesti kysymällä ihmisiltä heidän tuntemuksiaan.

Vuodesta 2012 asti on julkaistu Maailman onnellisuusraporttia, jossa perehdytään perinpohjaisesti onnellisuuden ja hyvinvoinnin kokemuksiin eri maissa. Kaiken ytimessä on kysymys henkilökohtaisesta tyytyväisyydestä. Onnellisuusraportin kyselyssä vastaajia pyydetään arvioimaan oman elämänsä laatua asteikolla 0-10, missä 0 on huonoin mahdollinen elämä ja 10 paras mahdollinen. Raporttiin on koottu tulokset suuresta määrästä maita ja asetettu suuruusjärjestykseen. Arvaatko mikä maa oli ykkösenä vuoden 2018 onnellisuusraportissa? No Suomihan se! Kaamoksen masentama juro kansa hämmentyy, kun tajuaa, että ihan oikeasti on lottovoitto syntyä Suomeen.

Hyvinvointi numeroina


Vuonna 2018 suomalaiset olivat maailman onnellisin kansa 7,632 pisteen onnellisuudella. Tämä siis kuvastaa yleistä tyytyväisyyttä elämään ja sitä voi käyttää hyvinvoinnin lukuarvona. Aivan Suomen hännillä olivat muut pohjoismaat ja Sveitsi, jotka ovat edellisinä vuosina vaihdelleet asemaansa kärkisijoilla. Kuvaan 1 (kuvan voi klikata auki suuremmaksi) on piirretty onnellisuusarvojen kehitys vuosien 2013-2018 välillä joillekin maille. Kärkijoukko (Suomi, Norja, Tanska, Islanti ja Sveitsi) on yhtenä kasana kuvan vasemmassa laidassa. Lisäksi kuvaan on liitetty maailman rikkain maa, Yhdysvallat (18. sija) sekä muita maita tasaisin välein vuoden 2018 sijoituksen mukaan.

Kuva 1

Eniten ja vähiten onnellisten maiden ryhmien välillä on neljän pisteen ero. Useissa tapauksissa trendi on ollut nouseva, kuten vaikkapa vuoden 2013 viimeisellä sijalla olleen Togon tapauksessa. Tämä on luonnollisesti hieno asia ja kuvastaa yhteiskunnallista kehitystä globaalisti. Valitettavasti huonompaankin suuntaan on menty, kuten vaikka Burundin tapauksessa. 69 maata on parantanut hyvinvointiarvoaan, mutta toisaalta 71 maata raportoi huonompaa arvoa kuin aiemmin. Suurimmat kärsijät ovat Venezuela, Malawi ja Syyria, kun taas hyvinvointi on kasvanut eniten Togossa, Latviassa ja Bulgariassa.

Mikä sitten tekee maasta hyvinvoivan? Selittyykö onni kuitenkin BKT:llä? Vastaus on osittain kyllä. Kuvassa 2 nähdään kaikkien onnellisuusraportin maiden onnellisuus esitettynä bruttokansantuotteen funktiona.


Kuva 2

Kuvasta huomataan, että raha tuo onnea tiettyyn pisteeseen asti. BKT kasvattaa hyvinvointia suunnilleen logaritmisesti, kuten katkoviivalla merkitty sovitus osoittaa. Kaikkein köyhimmät maat ovat myös tyytymättömimmät. Tietyn vauraustason jälkeen lisärikkaus ei kuitenkaan oikeastaan vaikuta onnellisuuteen. Hyvinvointikisan voittaja - Suomi (merkitty punaisella) - ei ole suinkaan joukon rikkain maa. Kuvaajaan onkin merkitty nimien kera useimmat kaikkein rikkaimmista maista. Lisäksi on merkitty saman BKT:n, mutta hyvin erilaisen hyvinvointiarvon omaavia maita. Esimerkiksi Japanin BKT on yhtä suuri kuin Suomen, mutta onnellisuus vain 5,9 Suomen 7,6:tta vastaan. Yhdysvaltojen onnellisuus on suuremmasta bruttokansantuotteesta huolimatta vain 6,9.

Mistä Suomen hyvä sijoitus johtuu? Suomalaiset ovat kovia valittamaan, mutta ehkä karu totuus onkin, että vaikkei Suomi ole täydellinen, niin muualla on vielä huonommin. Olen kuullut Suomea sanottavan erityisen rasistiseksi maaksi, mutta onnellisuusraportin mukaan myös maahanmuuttajien tyytyväisyys elämäänsä on Suomessa huippuluokkaa. Suomalainen sosiaaliturva ja verovaroin kustannetut palvelut (terveydenhoito, työttömyystuki, äitiysvapaat, eläke, koulutus) vähentävät perusasioiden hoitamisen aiheuttamaa stressiä ja riippuvuutta hyväntekeväisyydestä, mikä on omiaan lisäämään hyvinvointia ja onnellisuuden tunnetta. Vauraassa Yhdysvalloissa köyhillä ei ole varaa terveydenhuoltoon ja keskiluokkaisetkin joutuvat miettimään miten rahoittavat lastensa yliopisto-opinnot. Japanissa taas naiset ovat yksinkertaisesti liian väsyneitä deittailemaan työstressin takia ja usein naiset joutuvat valitsemaan joko työuran tai perheen.


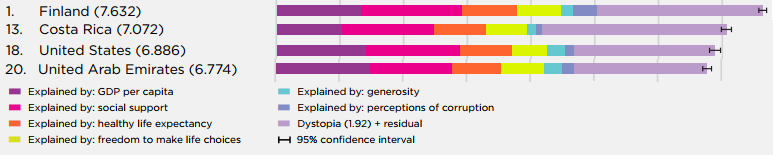
Väli- ja Etelä-Amerikan maat erottuvat edukseen hyvinvointivertailussa. Esimerkiksi El Salvadorissa ja Costa Ricassa voidaan paljon paremmin kuin yhtä vauraissa Ukrainassa ja Botswanassa. Onnellisuusraportin mukaan tämä selittyy kohtuullisen hyvillä julkisilla palveluilla ja erityisesti lämpimillä ihmissuhteilla. Raportin kaavioista (kuva 3) voikin jonkin verran arvioida onnellisuuden osatekijöitä, mutta tarkkoja lukuarvoja ei kerrota. Vaikka varsinainen onnellisuusarvo perustuu täysin kysymykseen omasta elämänlaadun tuntemuksesta, tutkijat ovat kuitenkin yrittäneet selittää kyselystä saatuja tuloksia erinäisillä tilastotiedoilla. Selittäviä tekijöitä ovat BKT, sosiaaliturva, terveellisen elämän kesto, vapaus tehdä valintoja elämässä, anteliaisuus, korruption tuntemus ja vertailuarvo maailman kaikin puolin huonoimpaan maahan, fiktiiviseen Dystopiaan. Verrattaessa vaikka Suomea ja Yhdysvaltoja, havaitaan Suomella hieman korkeammat arvot elämänvalintojen tekemisessä ja havaitun korruption määrässä, kun taas Yhdysvalloissa ihmiset tuntevat enemmän anteliaisuutta ympärillään. Tarkka vertailu raportin pohjalta on vaikeaa lukuarvojen puuttuessa. Parempaan tietoon voisi kuitenkin päästä pureutumalla tarkemmin yksittäisiin osatekijöihin muita tiedonlähteitä hyödyntämällä.

Kuva 3

Loppusanat

Nyt on selvitetty yksi Suomen viidestä menestysarvosta. Suomen vertailukelpoinen hyvinvointilukema on 7,632. Kansallisen tuottavuuden havaittiin tiettyyn pisteeseen asti parantavan ihmisten hyvinvointia, mutta vanha sanonta "Raha ei tuo onnea" ei kuitenkaan tullut täysin kumotuksi. Selvästikin hyvinvoinnissa on muitakin ulottuvuuksia, sillä samanlaisen tuottavuuden maissa on hyvinkin suuria eroja koetussa hyvinvoinnissa. Kenties näitä eroja voi selittää tarkemmin hyödyntämällä muita valtiollisen menestyksen mittareita. Selvittely jatkuu tulevissa kirjoituksissa.

2019/01/07

Mikä ihmeen pörssi?


Aika-ajoin uutissivustoilla julkaistaan juttuja erilaisista sijoittajista ja taloudellisen riippumattomuuden tavoittelijoista. Kaikkia näitä artikkeleita yhdistää varsinaisen tekstin jälkeinen kommenttiosio, jossa osakekauppa tuomitaan työläisten riistäjien suureksi huijaukseksi sekä varoitellaan pörssiin uskaltautuneita siitä miten sijoittaminen ei kannata, koska siinä aina lopulta menettää kaikki rahansa. Tässä artikkelissa esittelen hieman osakemarkkinoiden toimintaa ja koetan lieventää näitä pelkoja.


Osakkeet ja osakeyhtiöt

Mikä oikeastaan on osake? Osake on kaikessa yksinkertaisuudessaan omistusosuus osakeyhtiöstä eli mistä tahansa yrityksestä jonka nimen perässä lukee Oy. Osakkeiden omistajat saavat äänestää yhtiökokouksessa ja päättää yhtiön hallituksen kokoonpanosta. Monille osakkeenomistajille kiinnostavin asia on kuitenkin osakkeen tuoma oikeus osingonmaksuun. Voittoa tuottavat yritykset jakavat usein osan tuloksestaan osinkoina ulos yhtiöstä eli maksavat omistajilleen rahaa. Tyypillisesti jokainen osake on oikeutettu samansuuruiseen voitonjakoon ja äänivaltaan. Mitä useamman osakkeen joku omistaa, sitä enemmän hänelle maksetaan osinkoja ja sitä enemmän hän pystyy vaikuttamaan yrityksen toimintaan.

Osakekauppa ja pörssi

Koska osakkeet edustavat monenlaista rahanarvoista omaisuutta (kiinteistöt, tuotantolaitokset, ohjelmistot, patentit...), on selvää, että myös osakkeilla on jonkinlainen rahallinen arvo. Jotta tämä arvo voitaisiin määritellä järkevällä tavalla, julkisten osakeyhtiöiden täytyy raportoida tuottojen ja omaisuuden kehitystä tasaisin väliajoin. Näiden tietojen perusteella eri toimijat voivat esittää muille hinnan, jolla suostuvat ostamaan tai myymään yhtiön osakkeita. Mutta mistä näitä halukkaita kauppakumppaneita sitten löytää?

Kätevin paikka osakkeiden ostamiselle ja myymiselle on pörssi. Suomalaisilla osakkeilla käydään kauppaa Helsingin pörssissä ja yhdysvaltalaisilla taas esimerkiksi New Yorkin pörssissä. Pörssien aukioloaikoina kauppapaikalla - eli nykyään Internetissä - raportoidaan osto- ja myyntitarjouksien suuruus. Kun toivotut osto- ja myyntihinnat täsmäävät, osakkeet ja niiden tuomat tuotto-osuudet vaihtavat omistajaa. Näin määräytyy yhtiön pörssikurssi eli osakkeen hinta, joka siis vaihtelee joka hetki senhetkisten osto- ja myyntitarjousten mukaan. Osakkeen hintaa ohjaa siis yritysanalyytikkojen arvioiden lisäksi myös ihmisten tunteet ja erilaiset spekulaatiot tulevaisuudesta ja joskus hyvin tuottoisankin yhtiön osakkeen hinta voi olla todella alhainen tai tappiollisen yrityksen hinta todella korkea.

Kuka tahansa voi ostaa osakkeita pörssistä ja nauttia omistuksen tuomista osinkotuloista (kaikki yhtiöt eivät kuitenkaan maksa osinkoa). Mikäli yrityksen voitot kasvavat, osakkeen arvokin tuppaa kasvamaan ja tällöin osakkeet on myös mahdollista myydä ostohintaa suurempaan hintaan pois. Toki voi käydä myös päinvastoin ja osakkeen hinta voi laskea. Tämä ei kuitenkaan tarkoita, että sijoitetut rahat olisi iäksi menetetty, koska hinta voi pitkänkin laskun jälkeen nousta uudelleen entistä korkeammalle tasolle. Mahdolliset tappiot realisoituvat vasta, kun osake myydään pois. Sama pätee tietysti voittojen kanssa. Käytännössä osakekurssien lyhyen aikavälin muutoksia on mahdotonta ennustaa, joten paraskaan sijoittaja ei ole aina oikeassa lyhyellä tähtäimellä. Osakkeiden arvo on kuitenkin jollain tasolla sidoksissa tulokseen, koska harva myy puoli-ilmaiseksi tuottoisia osakkeita tai ostaa mahdottoman kalliilla pelkkää tappiota, joten pitkällä aikavälillä osakkeiden hinta yleensä asettuu sen todellisen arvon mukaiseksi.

Pörssi toimii myös yhtiöille keinona hankkia pääomaa. Yksityinen osakeyhtiö voi listautua pörssiin julkiseksi osakeyhtiöksi ja laskea samalla liikkeelle uusia osakkeita, joiden myynnistä saadut tulot siirtyvät yhtiön kassaan investointeja varten. Tämän jälkeen pörssissä kaupattavat osakkeet kuitenkin vain vaihtavat omistajaa sijoittajien välillä eikä niiden vaihdannasta tule yhtään rahaa yhtiön käyttöön.

Rahastot

Jos hankkii vain yhden yrityksen osakkeita altistaa pääomansa suuren tappion riskille, koska yksittäisen yhtiön taloudellinen epäonni ei ole tavatonta ja konkurssin riskikin on olemassa. Tämän takia sijoittajat yleensä hajauttavat omistuksiaan eli ostavat usean eri yhtiön osakkeita, jolloin yhden yhtiön ongelmien vaikutus pienenee. Useimmat ihmiset eivät kuitenkaan koe ymmärtävänsä osakemarkkinoita tarpeeksi tehdäkseen järkeviä valintoja siitä mitä osaketta kannattaisi ostaa ja mihin hintaan. Tämän takia on olemassa rahastoja, jotka hoitavat nämä valinnat yksityisten ihmisten puolesta.

Rahasto ostaa osakkeita joko ammattisijoittajan näkemyksen mukaan (aktiivinen rahasto) tai ennaltamäärättyjen sääntöjen mukaan. Nykypäivän suosituimpia rahastotyyppejä ovat passiiviset indeksirahastot, joihin ostetaan tasaisesti tiettyyn yritysjoukkoon kuuluvia osakkeita ilman, että yritetään ajoittaa ostoja tiettyyn hetkeen. Indeksirahasto voi sijoittaa esimerkiksi kaikkiin Helsingin pörssin suurimpiin yrityksiin niiden markkina-arvojen mukaisin painoin. Yksityinen sijoittaja voi sitten ostaa itselleen rahasto-osuuksia, joilla pääsee osalliseksi sijoituksensa mukaiseen osuuteen rahaston tuotoista. Ympäristötietoinen sijoittaja voi myös valita sijoituskohteekseen erilaisia kestävän kehityksen rahastoja, jolloin voi esimerkiksi välttää fossiiliseen energiantuotantoon sijoittamista.

Usein rahastosijoituksista veloitetaan erilaisia palkkioita, kuten merkintäpalkkio (=ostamisen kulu) ja hallinnointipalkkio (=toistuva vuotuinen kulu). Kulut ovat yleensä suurempia aktiivisilla rahastoilla kuin passiivisilla, vaikka suuremmat kulut eivät usein edes johda parempiin tuottoihin. Osakemarkkinoiden yksi merkittävin epäkohta todennäköisesti onkin rahastoyhtiöiden asiakkailtaan keräämät liian suuret palkkiot. Tutkimusten mukaan pienikuluiset passiiviset indeksirahastot voittavat pitkällä tähtäimellä tuotoissaan suuria palkkiota veloittavat aktiiviset rahastot.

Entä ne riskit?

Jokainen joka on kuullut pörssistä, on varmasti kuullut myös pörssiromahduksista, joissa ihmiset ovat menettäneet kaikki säästönsä. Onko aina taattua, että romahdus tulee ja armottomat pörssihait vievät viattoman piensijoittajan viimeiset pennoset? Vastaus on onneksi pääosin ei! Pörssiromahdukset eivät ole erityisen harvinaisia ja elinikäinen sijoittaja todennäköisesti kokee useammankin romahduksen elinaikanaan. Pörssiromahduksessa lähes kaikkien osakkeiden hinnat laskevat ja niiden mukana rahastojen ja osakesalkkujen arvot putoavat. Tällöin sijoittaja voi säikähtää ja myydä osakkeensa ja rahasto-osuutensa pois, jotta ei menettäisi kaikkia säästöjään. Tämä on kuitenkin juuri se mitä ei tule tehdä.

Käytännössä osakkeen arvon putoaminen nollaan vaatii yrityksen konkurssin. Jos omistaa rahastoa, joka sijoittaa lähes kaikkiin osakkeisiin, niin mikä on todennäköisyys, että kaikki yhtiöt menevät konkurssiin? Kuvittele tilanne, jossa yhden vuoden aikana konkurssiin menisivät Suomen suurimmat pankit, kaikki merkittävät rakennusyhtiöt, K-marketit, sanomalehdet, sähköyhtiö Fortum, puhelin- ja nettiliittymien tarjoajat, paperiyhtiöt, vakuutusyhtiöt, lääkeyhtiöt... Tällaisen mittaluokan finanssikatastrofi vaatisi niin suuren mullistuksen, että rahalla tuskin olisi mitään arvoa, vaikka omistuksistaan hankkiutuisikin eroon. Tähän asti jokaisen pörssiromahduksen jälkeen on seurannut osakekurssien nousu takaisin aiemmalle tasolle ja sen yli.

Oheinen kuva esittää Yhdysvaltojen osakemarkkinoiden arvostustasoja lähtien 1920-luvun suuresta lamasta. 90 vuoteen mahtuu monta pörssiromahdusta, jotka on merkitty harmailla palkeilla. Jokaista romahdusta on myös seurannut pörssikurssien palautuminen. Kymmenien vuosien tähtäimellä tasaisesti sijoittanut henkilö, joka ei myynyt omistuksiaan romahduksen pohjalla on aina jäänyt voitolle. Itse asiassa jopa pelkästään markkinoiden huipuilla sijoittanut henkilö olisi lopulta jäänyt voitolle, jos on vain välttänyt myymästä omistuksiaan pörssiromahduksen aikana.

Yhdysvaltojen S&P 500 -pörssi-indeksin arvostustasot 90 vuoden ajalta. Harmaat palkit merkitsevät pörssiromahduksia.

Entä sitten? 

Mitä merkitystä tällä kaikella sitten on? Miksi kannattaisi laittaa euronsa kiinni osakemarkkinoille?

Pitkällä aikavälillä osakemarkkinoiden tuotto on ollut inflaatio huomioiden noin 7% vuodessa Yhdysvalloissa ja 5% Suomessa. Tämä on mahdollistanut markkinoille osallistuvien vaurastumisen, sillä sijoitukset kasvavat korkoa korolle. Vaikkapa 6% tuotto-odotuksella, 30 vuoden ajan tasaisesti sijoittava henkilö kolminkertaistaisi rahansa. 300 €/kk sijoituksella tämä tuottaisi lopulta 300 000 € arvoisen sijoitussalkun, joka tuottaisi omistajalleen 18 000 € passiivista vuotuista tuloa. Voittaa mukavasti vaikkapa kulutusluoton negatiivisen tuotto-odotuksen ja takaa mukavat eläkepäivät, jos epäilee nykyjärjestelmän kestävyyttä. Kokeile itse sijoituslaskurilla.

Oma lukunsa ovat sitten taloudellisen riippumattomuuden tavoittelijat, jotka sijoittavat mahdollisimman suuren osan kuukausituloistaan, jotta pystyisivät jopa 10 vuoden sisällä jäämään pois muiden määräysvallasta omien passiivisten tulojen ansiosta. Onnistuneita esimerkkejä Yhdysvalloista ovat esimerkiksi kolmekymppisinä eläkkeelle jääneet säästeliään elämän lähettiläät Mr. Money Mustache ja Mr. Free At 33. Suomessakin on lukuisia saman matkan aloittaneita, kuten vaikkapa Omavaraisuushaasteen kirjoittaja, joka aloitti sijoittamisen jo opiskelijana. Mr. Money Mustache on selittänyt yksinkertaisesti kuinka paljon ihmisen pitäisi säästää voidakseen olla taloudellisesti riippumaton.

 Moni ei varmaan halua mennä tuollaiseen äärimmäisyyteen, mutta elämänlaatua voi parantaa pienemmälläkin panostuksella. Monet toistelevat sanontaa "aika on rahaa", mutta oletko koskaan ajatellut, että raha on aikaa? Kuinka paljon sijoituksia tarvitsisit tuottamaan yhden kuukausipalkan verran ylimääräistä rahaa vuodessa? Tämmöisellä tulonlähteellä voisit viettää kuukauden ylimääräistä lomaa! Tai mitä jos vaihtaisit nelipäiväiseen työviikkoon? Korvaamalla 20% palkkatuloistasi passiivisella tulolla voisit saada 50% pidemmän viikonlopun talouden kärsimättä. Merkitys henkilökohtaiselle hyvinvoinnille olisi valtaisa.

Jos suomalaiset omistaisivat enemmän suomalaisten pörssiyhtiöiden osakkeita, sillä olisi myös yhteiskunnallista merkitystä. Nykyään noin puolet suomalaisista pörssiyhtiöistä on ulkomaalaisessa omistuksessa. Kotimainen omistus voisi suosia investointeja Suomeen (osakeomistuksella saa päätäntävaltaa) ja myös pitäisi isomman osan osingoista ja niiden veroista Suomen talouden piirissä.

Yhteenveto

Lopuksi vielä pieni kertaus: Osakkeet voivat olla hyvin tuottoisia omistajilleen, mutta riskien vähentämiseksi kannattaa hajauttaa sijoituksiaan. Tässä rahastot ovat hyvä apuväline. Osakkeiden arvo voi laskea, mutta rahaa ei menetä ennen kuin myy. Osakekauppa ei ole vain rikkaiden keinottelijoiden hommaa, vaan kuka tahansa voi ryhtyä siihen pienemmilläkin summilla.

Sijoittamisen aloittaminen onnistuu oman pankkisi kautta. Pääset eteenpäin tiedustelemalla arvo-osuustilin avaamista.

Vaikka olenkin sitä mieltä, että talousjärjestelmää pitäisi merkittävästi uudistaa ympäristö- ja ihmisystävällisemmäksi, niin itse kunkin kannattaa silti yrittää hyötyä historian luotettavimmasta vaurastumiskoneesta. Kuten sanonta kuuluu: jos et voi voittaa heitä, liity heihin.

2018/12/17

Kirjaesittely: Taming the Sun


Varun Sivaram, Taming the Sun: Innovations to Harness Solar Energy and Power the Planet (2018)


Tämä kirja on nimensä mukainen ja käsittelee laajasti aurinkosähkön tuotantoa koko maailman energiaratkaisuna. Voiko aurinkosähköllä kattaa maailman energiantarpeen ja millaisia kehityspolkuja pitkin tällaiseen maaliin voitaisiin päästä?

Kirja alkaa kahden vaihtoehtoisen todellisuuden vertailulla. Ensimmäisessä todellisuudessa piikennoihin pohjautuvien aurinkopaneeleiden hintoja saatiin laskettua rajusti ja aurinkoenergian voittokulku näytti pysäyttämättömältä. Vähitellen aurinkosähkön lisätuotanto alkoi kuitenkin syödä omaa arvoaan eikä lisää enää kaivattu. Fossiilista energiantuotantoa ei saatu korvattua eikä aurinkosähkö lunastanut lupauksiaan ilmastokatastrofin alla.

Toisessa todellisuudessa aurinkopaneelien kehitystä on jatkettu uusille urille. Vanhojen piikennojen rinnalla on lähes ilmaisia painokoneesta ja maalikelasta tulevia ohutkennoja sekä auringonvalon keskittämiseen pohjautuvia energiatorneja, jotka tuottavat aurinkovoimaa ympäri vuorokauden.Kirja esittää ongelmia, jotka voivat johtaa ensimmäiseen todellisuuteen ja ratkaisuja, jotka voivat kääntää suunnan kohti toista todellisuutta.

Kirjan tärkein viesti on tarve kolmelle eri innovaation tyypille:

1. Rahoitusinnovaatio: Jotta koko maailman energiajärjestelmä voidaan muuttaa, tarvitaan valtavat määrät pääomaa, joka täytyy kerätä sekä yksityisiltä että institutionaalisilta sijoittajilta. Tätä varten täytyy kehittää uudenlaisia rahoitus- ja tukimekanismeja. Yhtenä keinona esitellään pay-as-you-go-malli, jossa asiakas tilaa aurinkoenergian palveluna, maksaen siitä kiinteää kuukausimaksua, kun taas palveluntarjoaja on vastuussa järjestelmien hankkimisesta ja ylläpidosta.

2. Tekninen innovaatio: Aurinkoenergian laajamittainen käyttöönotto vaatii aurinkoenergiajärjestelmien teknistä kehitystä, joka laskee käyttöönoton hintaa merkittävästi. Kiinan teolliset ponnistelut ovat laskeneet ensimmäisen sukupolven piipohjaisten  aurinkopaneelien hintaa merkittävästi, mutta niillä on päämateriaalistaan johtuva heikko teoreettinen maksimihyötysuhde. Tutkimusrahaa pitäisikin panostaa uudenlaisen tekniikan kehittämiseen. Näihin kuuluvat sekä monikerrospaneelit, joissa aurinkopaneelin eri kerrokset kaappaavat tehokkaasti valon eri aallonpituuksia sekä perovskiittikennot, joissa hyödynnettäviä taajuuksia voidaan säätää muuttamalla materiaalin kemiallista koostumusta.

3. Systeeminen innovaatio: Aurinkoenergia täytyy integroida verkkoon uudella tavalla, jotta auringonpaisteen tahtiin tuotettava energia ei menetä arvoaan joka päivä tuotantohuipun aikaan. Kirjassa esitellään ns. ankkakäyrä, joka kuvastaa juuri tällaista tuotantokapasiteetista riippuvaa sähkön negatiivista arvokehitystä. Integraatio täytyy voimistaa mittavilla investoinneilla sähkönsiirtoverkkoon. Superverkon tulisi yhdistää kaikki maanosat toisiinsa, jotta aurinkoenergia voidaan siirtää planeetan laidalta toiselle vuorokaudenaikojen mukaan. Esimerkkinä annetaan Kiinassa rakennetut ultrakorkeajänniteverkot.

Taming the Sun antaa mainion katsauksen tärkeimpiin aurinkosähköön liittyviin teknologioihin, mutta mahtipontisista visioistaan huolimatta sisältö on pragmaattista ja painottaa, että tarvitaan valtavaa kehitystä kaikilla eri rintamilla, jotta synkkä tulevaisuus voidaan välttää. Kirja on keskittynyt puhtaasti sähkön tuotantoon eikä siinä käsitellä aurinkolämpöä tai lämmön varastointia.

Kirjan lukemista helpottaa jokaisen kokonaisuuden alussa oleva parin sivun tiivistelmä, josta kiireinen voi silmäillä avainasiat tai orientoitua tulevaan lukuhetkeen. Jokaisen luvun kuvat ja inforuudut on listattu kuvaavin otsikoin kirjan alkuun tiedonhakua helpottamaan. Kirjan jokaisessa luvussa on myös suuri määrä lähdeviitteitä ja teoksen lopusta löytyy aakkosellinen hakemisto.

Kirja tarjosi erinomaisen lukukokemuksen! Teos on hyvin yleistajuinen eikä ymmärtäminen vaadi teknistä asiantuntijuutta. Suosittelen kirjaa sekä aurinkoenergiaan skeptisesti että optimistisesti suhtautuville lukijoille. Se sisältää varmasti mielenkiintoista tietoa molempien leirien edustajille.

2018/10/21

Sananvapauden hinta

Saudi-Arabian hallintoa kritisoinut toimittaja Jamal Khashoggi astui Saudi-Arabian konsulaattiin Turkissa hakeakseen avioeropapereita, jotta voisi mennä naimisiin uuden naisystävänsä kanssa. Vaimoehdokas odotti konsulaatin ulkopuolella monta tuntia, kunnes kävi kysymässä missä mies viipyy. Hänelle kerrottiin, että Jamal oli jo hoitanut asiansa ja lähtenyt pois. Tämän jälkeen miestä ei nähty enää koskaan.

Turkin viranomaiset raportoivat pian, että he olivat saaneet haltuunsa ääninauhoitteita, joissa kuuluu kuinka Khashoggi tapettiin kiduttamalla. Juuri samana päivänä, kun Khashoggi vieraili konsulaatissa, paikalle saapui myös 15 hengen miesjoukko Saudi-Arabiasta. Miehet olivat konsulaatissa vain muutaman tunnin ja palasivat sitten kotimaahansa. Saudi-Arabian hallinto väitti, että miehet olivat turisteja, mutta yleinen epäilys oli, että nämä mm. Saudien turvallisuuspalveluissa työskentelevät miehet olisivat valtion oma murhaiskujoukko. Oletettavasti murhan jälkeen Khashoggin ruumis paloiteltiin ja salakuljetettiin ulos konsulaatista.

Kävi ilmi, että tuona päivänä konsulaatin henkilökuntaa oli yllättäen lähetetty viettämään vapaapäivää. Konsulaatin turvakamerat olivat sattumalta myös poissa käytöstä juuri tapahtumien aikaan. Konsulaatista ei myöskään esitetty todisteeksi esimerkiksi Khashoggin allekirjoittamia dokumentteja, vaikka hän oli väitetysti hoitanut asiansa ennen poistumistaan. Turkin poliisi tutki myöhemmin konsulaattia ja löysi seiniltä vastamaalattuja kohtia, jotka sopisivat hyvin peittämään murhasta aiheutuneita veriroiskeita.

Pitkän kieltämisen jälkeen Saudi-Arabian hallinto on lopulta myöntänyt, että Khashoggi kuoli konsulaatissa, jouduttuaan "nyrkkitappeluun" työntekijöiden kanssa.

Kahden viikon valehtelun ja peittelyn jälkeen tämmöinen selitys on äärimmäisen epäuskottava. On ilmeisen selvää, että Saudi-Arabian hallinto - todennäköisesti kruununprinssi Mohammad bin Salman - komensi hallinnon kannalta epämiellyttäviä asioita raportoivan Jamal Khashoggin murhattavaksi. Toivon mukaan Suomen ja muiden EU-jäsenvaltioiden hallitukset ottavat voimakkaasti kantaa asiaan, vaikka Atlantin takaisen suurvallan johtaja ei näin tee. Samoin toivoisin, että demokraattiset valtiot seisoisivat Kanadan rinnalla heidän kiistassaan Saudi-Arabian kanssa, joka koski vaatimusta vapauttaa naisten oikeuksia ajaneet kansalaisaktivistit. Yhdysvaltojen asekauppoja Saudi-Arabian kanssa ei ilmeisesti olla keskeyttämässä niiden suuren rahallisen arvon takia. Saadaanko näin määritettyä sananvapauden hinta ja onko Euroopan Unioni valmis maksamaan sen?

Jamal Khashoggin viimeisen viestin arabimaailman tarvitsemasta ilmaisunvapaudesta voi lukea täältä.

Valitse vapaus: Kansalaisen voima autokratiaa vastaan

  Boikotti Yhdysvaltoja vastaan Suomen ja EU:n kansalaisten tulisi boikotoida yhdysvaltalaisia tuotteita ja palveluita ja välttää Yhdysv...